Es ist nicht mutig in Großstädten ein Geschäft zu betreiben
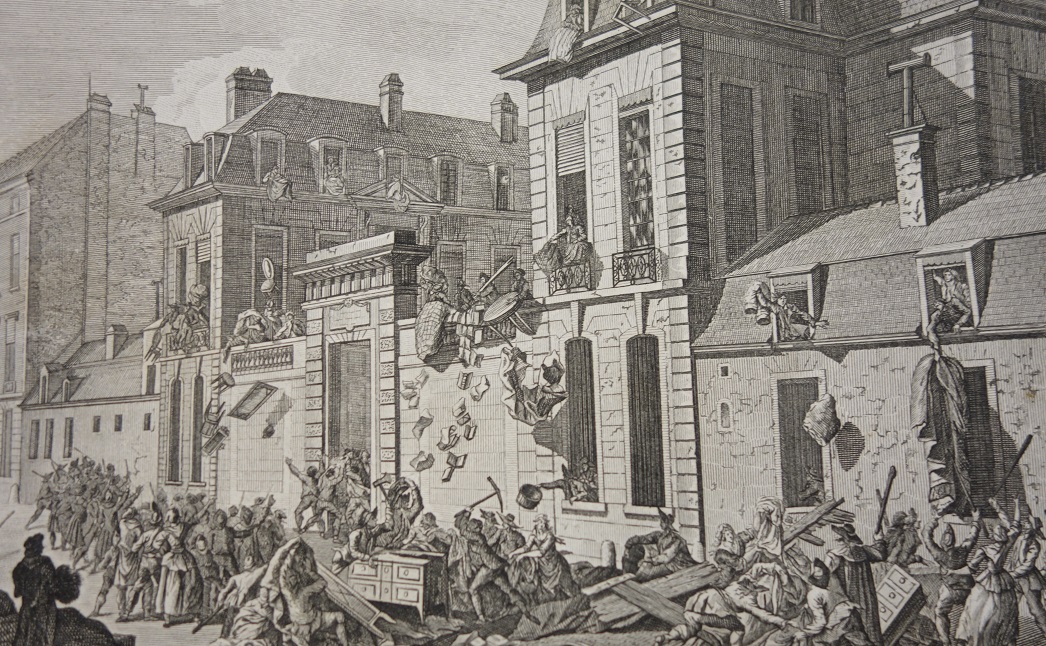
Die Ladenbetreiber gehen kein Risko ein, wenn sie in Paris oder Marseille verkaufen. Sie machen die Gewinne und sozialisieren die Randalschäden. Die Frage ist: Wer bezahlt den Bruch? Es ist der Steuerzahler.
Ladenbesitzer regulieren Schäden an der Baustruktur (z. B. zerstörte Schaufenster, Türen) und gestohlene Waren über ihre Sach- und Betriebsunterbrechungsversicherung. In Frankreich ist die Abdeckung von Krawall- und Aufruhrschäden („Garantie Émeutes“) per Gesetz verpflichtend in Gewerbepolicen verankert.
Nach Artikel L. 211-10 des Code de la sécurité intérieure haftet der Staat zivilrechtlich für Schäden, die durch gewaltsame, kollektive Ansammlungen und Unruhen entstehen. Versicherungsgesellschaften, die für die Schäden ihrer Kunden aufkommen, holen sich das Geld im Nachgang über Regressforderungen vom Staat zurück. Zudem springen lokale Behörden bei schweren Krisen oft mit kommunalen Nothilfefonds ein, um betroffenen Händlern schnell zu helfen.
Ein „solidarisch“ finanzierter, staatlich abgesicherter Fonds (über die Caisse Centrale de Réassurance) federt extreme Schadenssummen für die Erstversicherer ab, damit diese nicht zahlungsunfähig werden.
„Solidarisch“ finanziert: Letztlich findet die Randale unsolidarisch auf dem Rücken der Mittelschicht statt.
Abseits des Themas: Die „notleidenden Protestanten“ dringen am liebsten in Luxusgeschäfte ein, wo nicht grade der Grundbedarf befriedigt wird. Oft ist wohl Raubgier der Antrieb, und nicht Not. Ein Eifon von Apple oder eine Rolex kann man nicht essen, wenn man Hunger hat.